2025年航空客运市场深度观察 运力扩张与旅客吞吐量呈现双增长
2025年上半年,航空客运市场交出亮眼成绩单。民航局数据显示,全行业共完成旅客运输量3.2亿人次,同比增长14.8%,其中国内航线增长12.3%,国际航线复苏势头强劲,增幅达28.6%。这一数据表明,继2024年行业全面扭亏为盈后,航空客运已进入稳定增长通道,运力供给与市场需求正在形成良性互动。
一、运力扩张:宽体机与窄体机协同发力
截至2025年6月底,全行业运输飞机在册架数达4350架,较2024年底净增120架。其中窄体机仍是绝对主力,占比78%,主要执飞国内干线及周边国际航线;宽体机数量同比增长8.7%,A350、B787等机型交付提速,为洲际航线恢复提供了关键运力支撑。三大航运力投放策略呈现分化:国航侧重欧美远程航线复航,东航加大日韩、东南亚高频次航班密度,南航则依托广州枢纽拓展“一带一路”沿线市场。与此民营航司如春秋、吉祥等通过引进A320neo系列飞机,进一步加密国内二线城市至一线枢纽的准快线网络。
二、运输量与旅客吞吐量:枢纽机场全面回暖
上半年全民航旅客吞吐量累计达6.9亿人次,同比增长13.5%。其中,广州白云、上海浦东、北京首都三大机场旅客吞吐量均突破3500万人次,同比增幅分别为11.2%、16.8%和9.5%。值得注意的是,成都天府、深圳宝安、杭州萧山等区域枢纽机场增速超过18%,成为拉动整体吞吐量增长的重要引擎。国际旅客吞吐量恢复至2019年同期的92%,免签政策扩大、国际航班时刻放量以及商务出行需求回升是主要推力。
从运输量结构看,国内航线完成旅客运输量2.9亿人次,占比90.6%;国际航线完成2400万人次,占比提升至7.5%,港澳台航线完成1450万人次。OTA平台航旅纵横数据显示,上半年机票平均客座率达到82.6%,同比提高3.1个百分点,创历史同期新高,反映出运力与需求匹配效率持续优化。
三、驱动因素与未来展望
支撑航空客运强劲表现的因素有三:一是宏观经济稳步复苏带动商务出行与休闲旅游双增长;二是国际航线进一步恢复,特别是中美航权谈判取得进展,双方每周航班量增加到100班;三是燃油成本相对稳定,叠加航司精细化管理,单位收益水平改善。
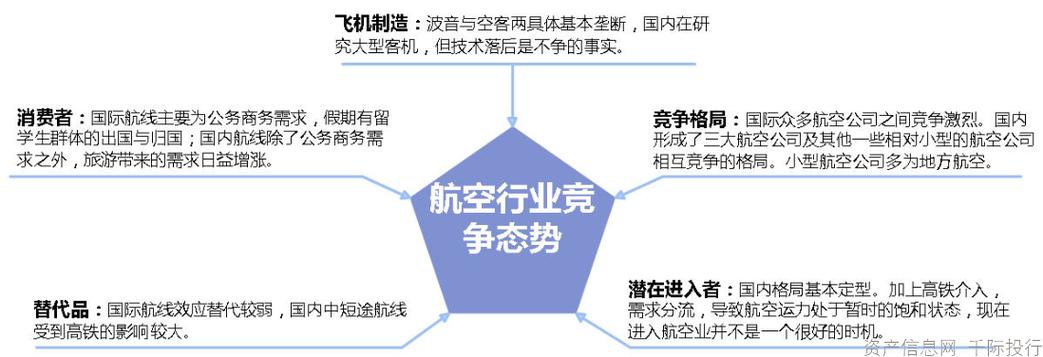
展望下半年,暑运与国庆假期将形成传统旺季高峰,预计全年旅客运输量将突破6.8亿人次,旅客吞吐量有望达到14.5亿人次。挑战同样存在:部分枢纽机场时刻资源紧张、空域拥堵制约运力进一步释放,高铁网络对中短途航线形成持续分流。航司需通过运力动态调配、优化航线网络、发展空铁联运等方式提升竞争力,实现从规模扩张向高质量发展的转变。
如若转载,请注明出处:http://www.88011111.com/product/49.html
更新时间:2026-11-03 12:35:54